Analiza dokumentu Opracowanie AI

Osobiste Konta Inwestycyjne od 1 stycznia 2027 r.: zwolnienie do 100 tys. zł i podatek od aktywów ponad limit

Od 1 stycznia 2027 r. dorośli będą mogli założyć Osobiste Konto Inwestycyjne. Dochody z aktywów na OKI nie podlegają ustawie o PIT, a powyżej ustawowych limitów — 25 tys. zł lub łącznie 100 tys. zł — płaci się podatek od wartości aktywów, także w roku ze stratą.

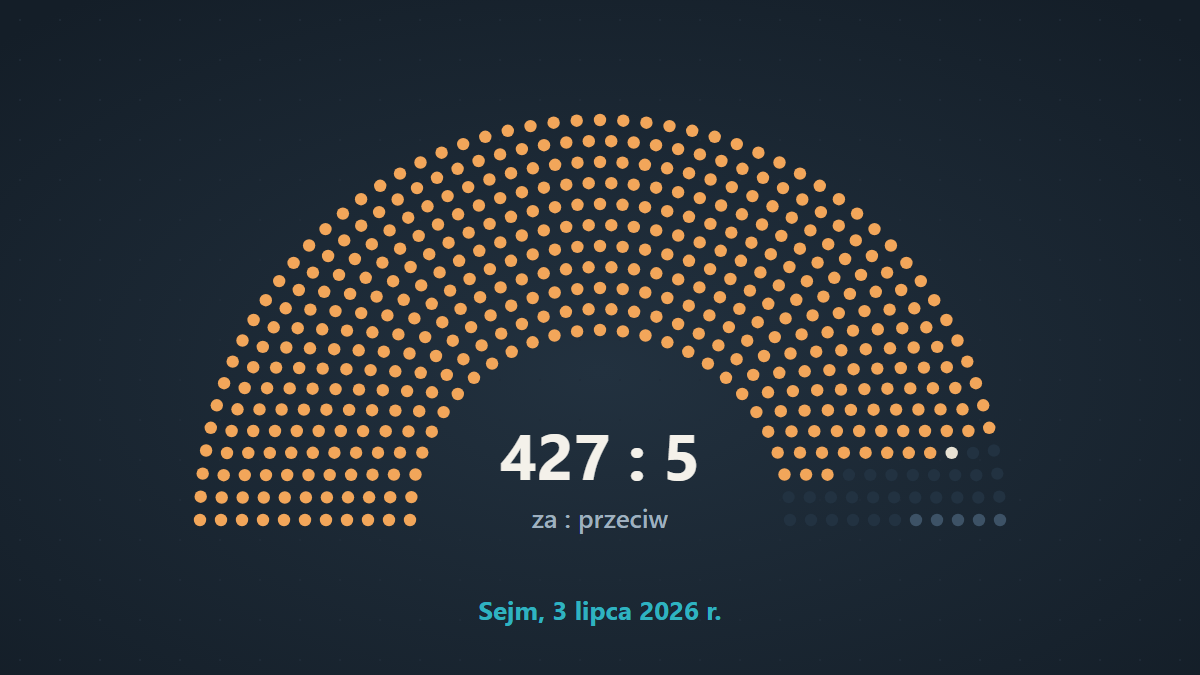
Wykres: miejsca w Sejmie jako kropki — 427 głosów za ustawą o OKI, 5 przeciw, 1 wstrzymujący się, 27 posłów nie głosowało
Wykres opracowany przez AI na podstawie danych: zapis głosowania nr 21 na 61. posiedzeniu Sejmu (API Sejmu).

Najważniejsze w 30 sekund

  • Umowę o OKI może zawrzeć osoba, która ukończyła 18 lat; można mieć więcej niż jedno konto.[1]
  • Do dochodów z aktywów OKI nie stosuje się ustawy o PIT; zamiast tego działa podatek od wartości aktywów.[1]
  • Zwolnienie obejmuje średnią wartość do 25 000 zł dla m.in. pieniędzy na rachunku i obligacji oszczędnościowych, a do łącznie 100 000 zł dla m.in. akcji i obligacji.[1]
  • Stawka podatku to 19% stopy referencyjnej NBP z 31 października roku poprzedniego, nie mniej niż 0,1%.[1]

Kto i gdzie może mieć OKI

Ustawa wchodzi w życie 1 stycznia 2027 r. Umowę o prowadzenie OKI może zawrzeć wyłącznie osoba fizyczna, która ukończyła 18 lat; można mieć więcej niż jedną taką umowę. Konto prowadzą banki, firmy maklerskie, fundusze inwestycyjne, dobrowolne fundusze emerytalne i zakłady ubezpieczeń.[2,1]

Według opisu w karcie procesu to dobrowolne narzędzie do oszczędzania i inwestowania.[3]

Jak działa podatek

Ustawa wyłącza spod ustawy o PIT przychody (dochody) z aktywów OKI. Zamiast tego wprowadza podatek od wartości aktywów: jego stawka wynosi 19% stopy referencyjnej NBP obowiązującej 31 października roku poprzedniego, nie mniej niż 0,1%. Minister finansów ogłasza ją do 30 listopada.[1]

Podstawą jest suma średnich wartości aktywów na wszystkich OKI. Średnią liczy się z dziennych wycen w roku podatkowym powiększonych o sumę wpłat i podzielonych przez liczbę dni, w których podatnik miał to konto.[1]

Zeznanie składa się przez e-Urząd Skarbowy od 15 marca do 31 maja następnego roku. Ustawa przewiduje, że jeśli inwestor poniósł stratę, aktywa i tak podlegają podatkowi od wartości aktywów, a strata nie jest stratą podatkową w PIT.[1]

Limity zwolnienia

Od podatku zwolniona jest średnia wartość do 25 000 zł m.in. pieniędzy na rachunku bankowym (innym niż lokata strukturyzowana) i skarbowych papierów oszczędnościowych. Do 100 000 zł zwolniona jest średnia wartość m.in. akcji spółek z kapitałem w złotych i obligacji w złotych, z wyjątkiem strukturyzowanych.[1]

Łącznie zwolnienie nie może przekroczyć 100 000 zł w roku. Kwoty te będą co roku podwyższane o wskaźnik wzrostu cen towarów i usług konsumpcyjnych.[1]

Głosowanie

Sejm uchwalił ustawę 3 lipca 2026 r.: za było 427 posłów, przeciw 5 — w tym 4 posłów Razem — a 1 wstrzymał się od głosu. Prezydent podpisał ją 13 sierpnia 2026 r.[3,4]

Co z tego wynika

Analiza AI: wnioski wyprowadzone z faktów opisanych wyżej, nie ustalenia dokumentów.

Podatek od wartości aktywów zależy od średniej wartości aktywów, a nie od zysku, więc należy się także w roku ze stratą, jeśli wartość przekracza limity.[1]

Stawka zależy od stopy referencyjnej NBP z 31 października, więc może się zmieniać co roku.[1]

Źródła

  1. Tekst ustawy ogłoszonej w Dz.U. 2026 poz. 1098 (osobiste konta inwestycyjne) — Sejm Rzeczypospolitej Polskiej (ELI — Dziennik Ustaw) · dokument źródłowy · pobrano 2.11.2026
  2. Metryka aktu Dz.U. 2026 poz. 1098 w ELI (osobiste konta inwestycyjne) — Sejm Rzeczypospolitej Polskiej (ELI — Dziennik Ustaw) · dokument źródłowy · pobrano 2.11.2026
  3. Karta procesu legislacyjnego — druk nr 2580 (osobiste konta inwestycyjne) — Sejm Rzeczypospolitej Polskiej · dokument źródłowy · pobrano 2.11.2026
  4. Pkt. 2 Sprawozdanie Komisji o rządowym projekcie ustawy o osobistych kontach inwestycyjnych (druki nr 2580, 2719 i 2719-A) — Sejm Rzeczypospolitej Polskiej, 3.07.2026 · dokument źródłowy · pobrano 2.11.2026

Przypisy wskazują dokument, który wspiera dane twierdzenie. Adresy i przypisy składa aplikacja — model AI może wskazywać wyłącznie pobrane dokumenty.

Historia zmian

  1. — Publikacja: Publikacja po zatwierdzeniu przez wydawcę.

Zgłoś błąd

Wskaż fragment, który jest błędny

Administratorem danych ze zgłoszenia jest wydawca serwisu (dane i kontakt). Zgłoszenie służy sprawdzeniu i poprawieniu błędu (prawnie uzasadniony interes wydawcy — art. 6 ust. 1 lit. f RODO); nie publikujemy go. Pole „Kontakt” jest dobrowolne — podaj je tylko, jeśli chcesz odpowiedzi; usuwamy je po 90 dniach. Rozpatrzone zgłoszenie usuwamy po roku, a skrót adresu IP (ochrona przed spamem) — po 7 dniach. Nie wpisuj danych innych osób ani danych wrażliwych. Twoje prawa i szczegóły: polityka prywatności.