Co ustalono
Co zmienia projekt
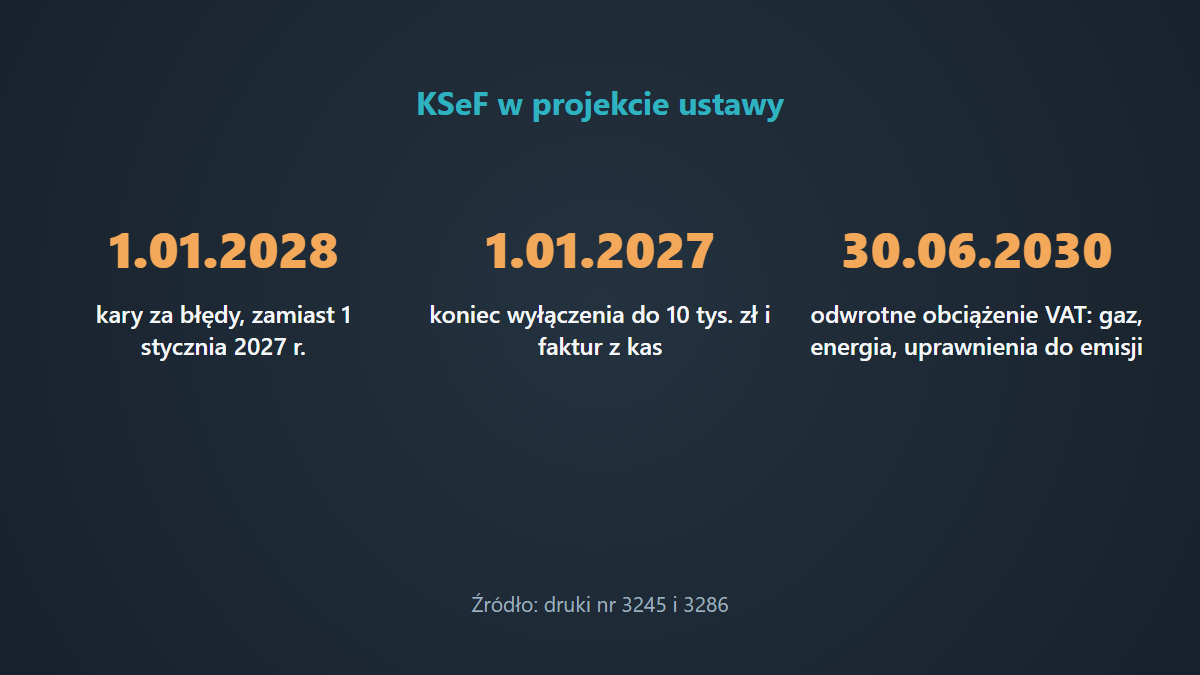
Bez tej zmiany kary za błędy w KSeF zaczęłyby obowiązywać 1 stycznia 2027 r. Projekt przesuwa wejście w życie przepisu o karach na 1 stycznia 2028 r. Karta procesu w Sejmie opisuje to jako odroczenie do końca 2027 r. Komisja Finansów Publicznych wnosi o uchwalenie projektu bez poprawek.[2,3,1]
Rząd uzasadnia to czasem na dostosowanie się. KSeF działa od 1 lutego 2026 r., a część podatników ma okres przejściowy: do końca 2026 r. mogą wystawiać faktury poza systemem, jeśli ich miesięczna sprzedaż tymi fakturami nie przekracza 10 000 zł.[2]
Co ustalono
Czego odroczenie nie zmienia
Od 1 stycznia 2027 r. nie będzie już można wystawiać faktur z kas rejestrujących, a wyłączenie dla podatników wystawiających faktury do 10 tys. zł brutto miesięcznie przestanie obowiązywać.[2]
Rząd zapowiada, że organy Krajowej Administracji Skarbowej będą najpierw przypominać o obowiązku. Jeśli to nie pomoże, sprawdzą, czy niestosowanie KSeF nie prowadzi do nierzetelnego rozliczania podatku. Uzasadnienie zaznacza też, że niewystawianie faktur w KSeF może w przyszłości oznaczać kary pieniężne.[2]
Co ustalono
Odwrotne obciążenie
Druga część projektu dotyczy gazu w systemie gazowym, energii elektrycznej i przenoszenia uprawnień do emisji gazów cieplarnianych. Mechanizm odwrotnego obciążenia VAT ma obowiązywać o 3,5 roku dłużej: do 30 czerwca 2030 r. zamiast do 31 grudnia 2026 r.[2]
Co może być dalej
Co dalej
Projekt jest wśród punktów, o które może zostać uzupełniony porządek posiedzenia Sejmu 5 i 6 listopada 2026 r. Ustawa ma wejść w życie 31 grudnia 2026 r. Według rządu nie wpłynie na dochody ani wydatki budżetu państwa.[4,2]