Kontekst
Czym jest sankcja kredytu darmowego
To uprawnienie z ustawy o kredycie konsumenckim. Gdy kredytodawca naruszy wskazane przepisy, konsument po złożeniu pisemnego oświadczenia zwraca kredyt bez odsetek i innych kosztów należnych kredytodawcy.[2]
Rząd pisze, że od połowy 2024 r. takie sprawy lawinowo trafiają do sądów w dużych aglomeracjach, gdzie banki mają siedziby. Dochodzą ich na masową skalę wyspecjalizowane firmy, które kupują roszczenia od konsumentów.[1]
Co ustalono
Co zmienia projekt
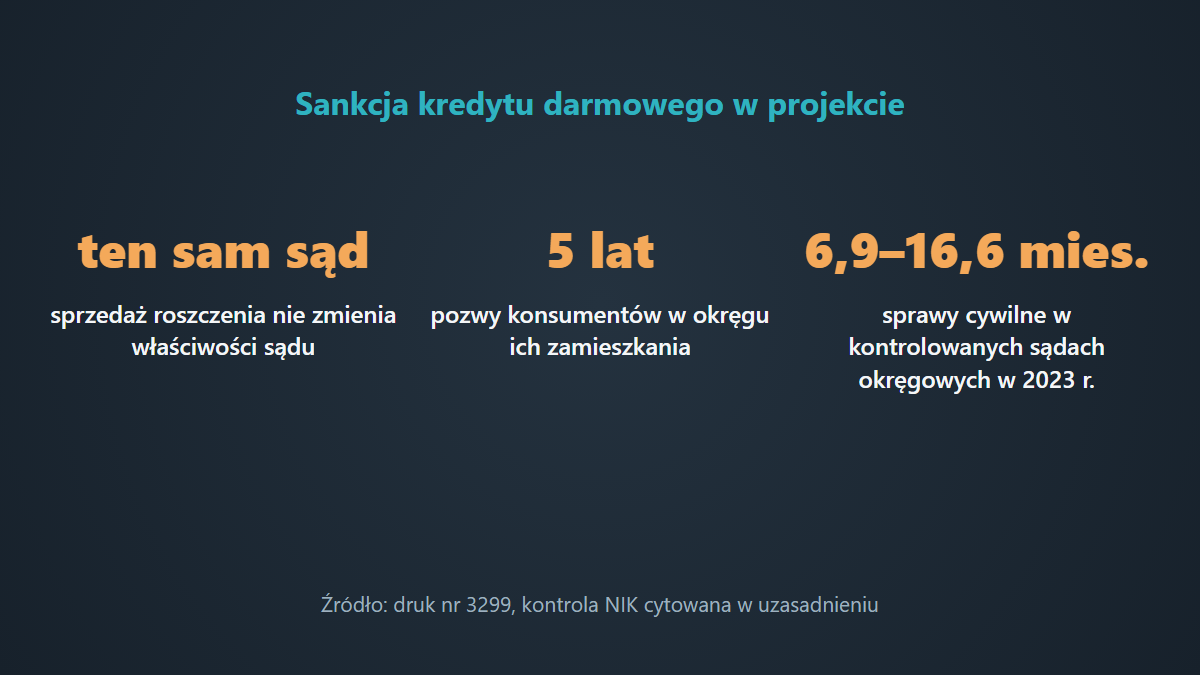
Pozew o roszczenie z czynności bankowej będzie można złożyć w sądzie miejsca zamieszkania lub siedziby tego, kto dokonał tej czynności z bankiem. Przelew wierzytelności nie zmieni właściwości sądu, więc firma, która kupiła roszczenie, nie wybierze sądu według swojej siedziby.[1]
Przez 5 lat od wejścia ustawy w życie pozew konsumenta w sprawie sankcji kredytu darmowego ma trafiać do sądu w okręgu, w którym konsument mieszka. Także wtedy, gdy roszczenie zostało sprzedane.[1]
Stanowiska stron
Argumenty za i przeciw
Rząd chce rozproszyć sprawy do różnych sądów i równomiernie je obciążyć. Powołuje się na kontrolę NIK: średni czas spraw cywilnych w sądach okręgowych wyniósł w 2023 r. 11,3 miesiąca, a w kontrolowanych sądach od 6,9 miesięcy w Świdnicy do 16,6 miesiąca w Warszawie-Pradze.[1]
W konsultacjach Sąd Rejonowy w Brzesku ostrzegał, że zmiany oznaczają wzrost spraw w sądach „w Polsce powiatowej”, co nie idzie w parze z zasobami kadrowymi. Rząd nie uwzględnił tej uwagi i odpowiedział, że celem jest równomierne rozłożenie spraw.[1]
Co może być dalej
Co dalej
Projekt wpłynął 4 listopada 2026 r. i został skierowany do pierwszego czytania na posiedzeniu Sejmu. Ustawa ma wejść w życie po upływie miesiąca od ogłoszenia.[1,3]